宏鑫科技招股书与官网信息存差异,保荐人核查是否流于形式
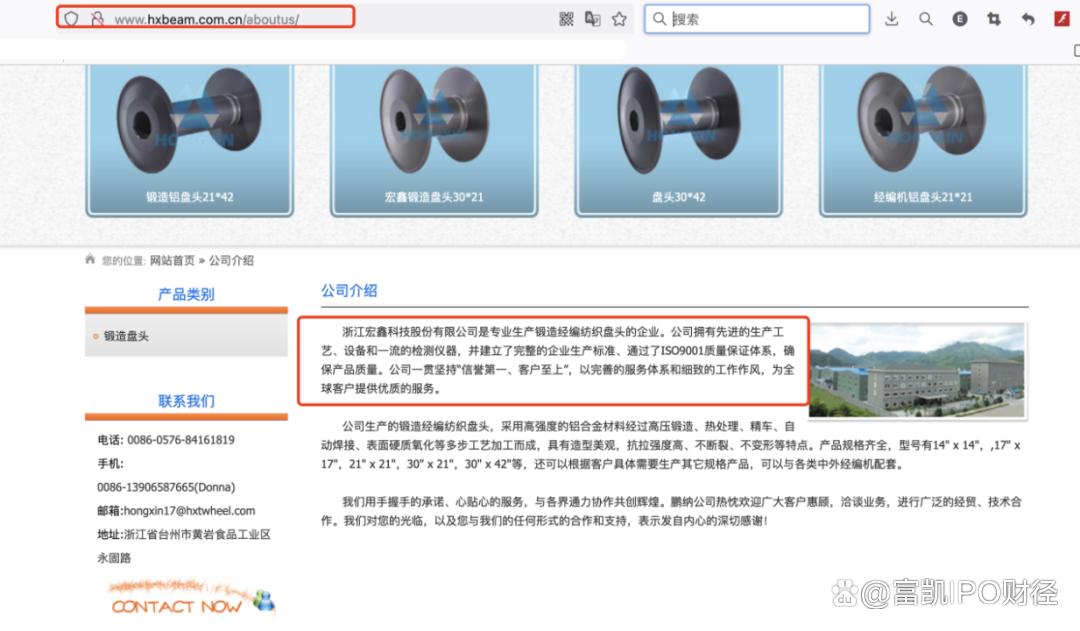
注册制下,信息披露质量是发行上市审核的生命线。浙江宏鑫科技股份有限公司(以下简称“宏鑫科技”)在冲刺创业板IPO过程中,其招股说明书(申报稿)所披露的部分信息与公司官网、公开渠道信息存在明显差异。作为保荐机构(主承销商)的财通证券,其核查工作是否勤勉尽责、是否流于形式,引发市场关注。
一、主要章节与官网信息存差异
根据深交所创业板发行上市审核信息公开网站披露的宏鑫科技招股说明书(申报稿),公司在“业务与技术”“财务会计信息与管理层分析”等主要章节中,对客户结构、产能利用率、研发投入等核心指标进行了详细披露。对比宏鑫科技官网(及微信公众号等公开渠道)发布的企业新闻、产品介绍及合作动态,存在多处不一致。
例如,招股书披露的前五大客户名单及销售占比,与官网新闻中多次宣传的“战略合作伙伴”及“重大项目中标”信息无法一一对应;官网宣称的某年度“产能翻番”“订单饱和”等表述,与招股书披露的同期产能利用率数据存在逻辑张力;官网展示的研发中心及专利成果,在招股书“研发投入”章节中未能找到对应的明细支撑。上述差异虽不必然构成重大信息披露违规,但足以引起审核问询与投资者关注。
二、保荐人核查程序是否流于形式
财通证券作为宏鑫科技的保荐机构,在招股书中出具了《关于浙江宏鑫科技股份有限公司首次公开发行股票并在创业板上市之发行保荐工作报告》,声称已对发行人进行了“全面尽职调查”,并对“信息披露的真实性、准确性、完整性”发表了明确意见。面对招股书与官网信息的显著差异,保荐人是否执行了有针对性的核查程序?
从审核问询回复情况看,深交所曾就客户集中度、产能消化、研发费用归集等问题提出多轮问询,要求保荐人“结合公开信息说明核查过程及依据”。但保荐人的回复更多依赖发行人提供的书面说明及内部单据,较少引用官网、行业媒体报道、第三方数据库等外部公开信息进行交叉验证。这种“以发行人自述为中心”的核查模式,容易忽视公开渠道中的矛盾信息,导致核查程序实质上演变为“形式复核”。
三、注册制下保荐人责任不容虚化
新《证券法》及《创业板首次公开发行股票注册管理办法(试行)》明确规定,保荐人应当“诚实守信、勤勉尽责”,对发行人的信息披露进行“审慎核查”。官网作为发行人自行运营的公开信息平台,其发布内容同样属于信息披露的延伸,保荐人理应在尽职调查中予以关注和比对。若保荐人对官网宣称的“订单饱满”“技术领先”“合作客户”等可能影响投资者决策的信息视而不见,或仅以“官网信息不构成正式披露”为由简单回避,则难言勤勉尽责。
结论
宏鑫科技招股书与官网信息的差异,表面上是“信披口径不统一”,实质上考验的是保荐机构财通证券的核查质量。在注册制“申报即担责”的监管导向下,保荐人不能将核查简化为“收集底稿、核对签字”,而应建立多维度的交叉验证机制,将官网、行业数据、客户访谈等外部信息纳入核查范围,真正发挥“看门人”作用。对于投资者而言,也需警惕此类信息差异背后的披露风险。监管层亦应关注保荐人核查程序的充分性,对“形式核查”倾向及时采取问询或监管措施,以维护市场信心的基石。
如若转载,请注明出处:http://www.zjxincun.com/product/10.html
更新时间:2026-10-30 03:53:57